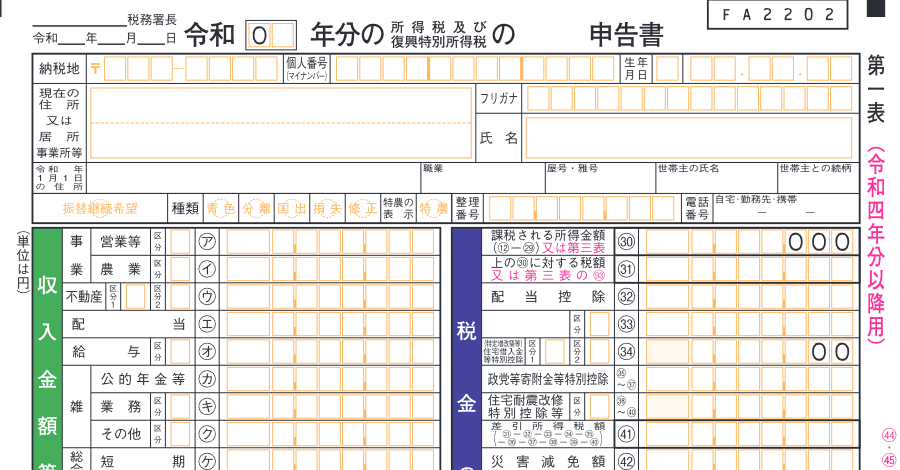
2027年分の所得税から、一定の要件を満たすことで、青色申告特別控除の上限が75万円になります。
国税庁の下記ページの「パンフレット・動画」→「チラシ」の「優良な電子帳簿の保存又はデジタルシームレス保存により75万円の青色申告特別控除を適用しましょう!」というPDFに概要があります。


これまでの65万円控除から10万円増えることになりますが、75万円控除を受けるためには、帳簿や電子取引データの保存について所定の要件を満たす必要があります。
基本的には、freeeなどの国から認証を受けたソフトを使って毎月きちんと経理して、期限内に確定申告ができていれば、スムーズに75万円控除を受けられるかと思います。
今回は、青色申告特別控除75万円を受けるための要件を軽く説明し、届出の書き方についてもかいています。
75万円控除を受けるための「2つの要件」(片方クリアでOK)
青色申告を行うための青色申告の承認申請書の提出、現行の65万円控除を受けるための「e-Taxによる期限内の確定申告」と「複式簿記」と「貸借対照表と損益計算書の添付」を満たすことが前提条件です。
そのうえで、次の2つのうちいずれかの要件を満たすことで、75万円控除を受けることができます。
1.優良な電子帳簿の保存
その年の最初の記帳をする前に会計ソフトの「優良電子帳簿機能」をONにし、タイムスタンプや修正履歴が残る状態で日々の記帳を行う方法です。
freeeの場合は、あらかじめ前年のうちに左メニュー「その他設定」→「事業所の詳細設定」→「仕訳関連設定」の「仕訳番号形式」を「数字」にしてから「電子帳簿保存法設定」の「優良電子帳簿」を「使用する」にします。
すべての取引を優良電子帳簿で記録する必要があるため、口座の同期をしている場合は、受けたい年に慌ててONにしても設定前に同期されて間に合わない可能性がある点に注意が必要です。
そのため上記で「前年のうちに」設定と書きました。
その他、ディスプレイ要件や記帳サイクル等が法律で決まっていますので、それを守る必要があります。
2.デジタルシームレス保存
国の認証(JIIMA認証)を受けた会計ソフトを使用して、銀行口座やクレジットカード、電子マネーなどを会計ソフトとAPI連携(同期)させ、データを自動で取り込んで保存する方法です。
freeeなど認証ソフトを使って1つでも口座やカードが連携されていれば要件をクリアできます。
国の資料ではデジタルインボイスについても書かれていますが、基本的には口座連携で受けることになると思います。
3.出すべき届出書について
どちらの場合でも、上記の要件などを満たしたうえで、適用を受けたい年の確定申告期限までに届出書を提出する必要があります。
2027年から受けたいのであれば、2028年3月15日までに提出する必要があります。
(個人的には、期限関係なく忘れないうちに早期に提出をお勧めします)
どちらの方法を選ぶかによって、確認する届出書も異なります。
わたしは、どちらか一方だけでなく、両方の届出を提出しました。
どちらか一方で要件を満たせばよいものの、実際に運用していく中で、片方では要件を満たせないことが分かる可能性もあります。
その場合に備えて、もう片方の届け出も出してどちらかで確実に75万円控除を受けられるようにしています。
届出書の書き方
ここからは、それぞれの届出書について、記載例を確認していきます。
(住所など基本部分は省略)
2026年9月にe-taxなどのシステムや届出の書式変更があり、順次変更中という段階のため、最新の書式と異なる場合がある点はご注意ください。
また、記載要領もあわせてご確認ください。
本記事作成時点でe-taxソフトと国税庁のひな形PDFで違うものがありました。
わたしはe-taxソフトをインストールして作成・送信していますが、税理士でない方がわざわざ届出のためだけにインストールするのは手間がかかるため、国税庁のサイトからPDFをダウンロードして入力したものを提出するほうが早いと思います。
1.電子帳簿の保存に関する届出
「国税関係帳簿の電磁的記録等による保存等に係る75万円の青色申告特別控除・過少申告加算税の特例の適用を受ける旨の届出書」(本記事作成時点では65万円)

または
「国税関係帳簿の電磁的記録等による保存等に係る過少申告加算税の特例の適用を受ける旨の届出書」

を作成します。
どちらを提出して適用を受けるか、また、過少申告加算税の特例の適用を受けるか、はご自身の状況に応じてご判断ください。
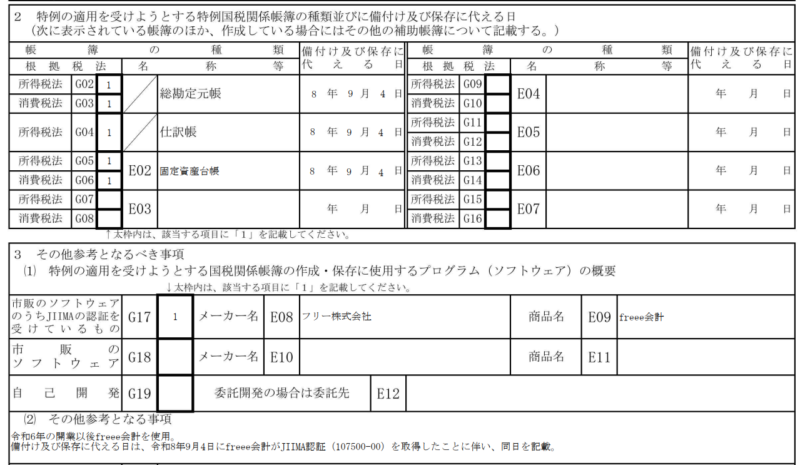
共通する部分(帳簿の種類、参考事項)の記載例は下記です。
従来よりfreee会計を使っていて、後からfreee会計がJIIMA認証を受けたため、認証日で記載し、念のため参考事項にも記載しています。
2.デジタルシームレス保存に関する届出
「電子取引の取引情報に係る電磁的記録に係る重加算税の加重措置の不適用の特例及び75万円の青色申告特別控除(個人事業者)の適用を受ける旨の届出書」

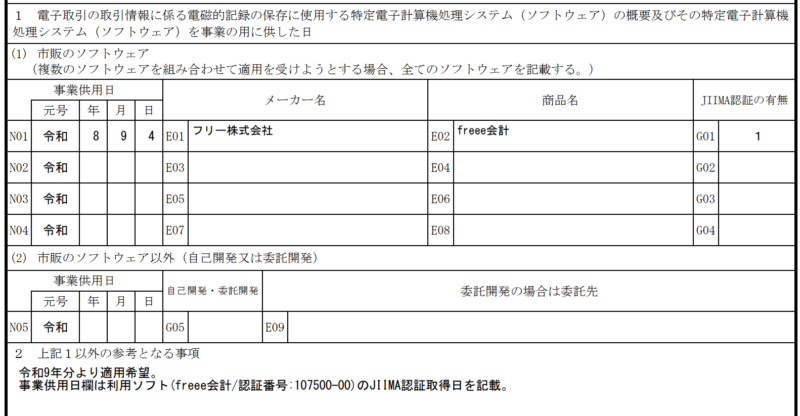
記載例は下記です。
従来よりfreee会計を使っていて、後からfreee会計がJIIMA認証を受けたため、認証日で記載し、念のため参考事項にも記載しています。
3.会計ソフトがJIIMA認証を受ける前に届出書を出していた場合
今回、青色申告75万円控除の要件で優良な電子帳簿について触れられています。
freeeなどクラウド会計アプリで経理している場合、優良電子帳簿の設定をONにして、レシートなどはアプリにアップロードして取引に添付・管理していることが多いと思います。
そして、クラウド会計で書類管理もできているため、「国税関係帳簿の電磁的記録等による保存等に係る過少申告加算税の特例の適用を受ける旨の届出書(優良)」をすでに提出して運用しているかと思います。
冒頭に挙げた国税庁のパンフレットでは、「既に「優良な電子帳簿の保存」による65万円の青色申告特別控除を受けている方は、改めて上記の届出書を提出する必要はありません」とあります。
優良な電子帳簿の保存での運用が従来よりできている場合は、基本的には改めて届け出を出しなおす必要はありません。
しかし、わたしの場合、2025年(freee会計がJIIMA認証を受ける前)に電子帳簿の届け出を出していたため、「JIIMA認証を受けていない市販のソフトウェア」としてfreee会計を届け出ていました。
この点、freee会計のJIIMA認証取得にあわせて、「認証を受けていないソフト」から「認証を受けたソフト」への区分変更ということで、念のため出しなおすことにしました。
ソフトそのものを変更したわけではないため、本当に出しなおすべきか悩むところですが、「認証を受けたソフトを使用している」と届出で明らかにすることで、きちんと経理しているという姿勢をより明らかにできると思ったのが出しなおした理由です。
「すでに届け出を出していましたが、令和8年9月に利用ソフト(freee会計)がJIIMA認証(107500-00)を取得したことに伴い、区分を「JIIMA認証を受けているもの」に変更し再提出いたします。」と参考事項に記載して改めて提出しました。
おわりに
今回は、青色申告特別控除75万円を受けるための要件を軽く説明し、届出書の書き方についてかきました。
届出書の提出と要件を満たす会計ソフトの使用と適切な運用を一度に実践するのは大変かもしれません。
しかし、freee会計などのクラウド会計の特徴である口座連携や領収証の撮影などを活用して日々経理できていれば自然とその要件を満たせるようになると思います。